A Reforma Tributária traz mudanças importantes para a indústria náutica brasileira. Com a publicação da Medida Provisória nº 1.399, de 4 de novembro de 2026, o governo federal estabeleceu as alíquotas transitórias do Imposto Seletivo (IS), que passarão a incidir sobre embarcações de recreio e esporte a partir de fevereiro de 2027.
A medida marca uma nova etapa na tributação de lanchas, barcos e demais embarcações de lazer, trazendo impactos para fabricantes, estaleiros, importadores, revendedores e consumidores.
Entretanto, existe um ponto fundamental nessa discussão: as alíquotas estabelecidas para 2027 não são definitivas. O governo deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com as alíquotas permanentes, válidas a partir de janeiro de 2028.
Esse prazo representa uma oportunidade estratégica para que o setor náutico brasileiro participe das discussões e defenda critérios tributários compatíveis com as características da indústria.
Qual será a alíquota do Imposto Seletivo para embarcações em 2027?
A Medida Provisória nº 1.399/2026 estabeleceu duas faixas de tributação para embarcações de recreio e esporte com motor, classificadas na posição NCM 8903.
Os percentuais foram definidos a partir das alíquotas de referência do IPI, com aplicação de um fator de conversão de 1,20.
Confira os valores:
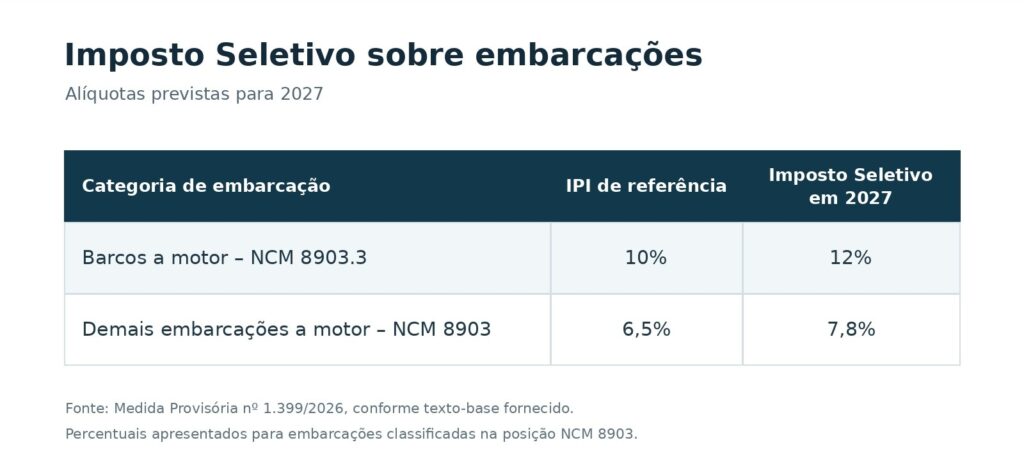
Para embarcações importadas, a medida prevê um fator adicional de ajuste de 1,17, resultando nas seguintes alíquotas:
- Barcos a motor NCM 8903.3: 14,04%.
- Demais embarcações NCM 8903: 9,13%.
É importante destacar que o Imposto Seletivo não representa toda a carga tributária incidente sobre a operação. A CBS e o IBS são tributos distintos e também integrarão a nova estrutura tributária brasileira.
Reforma Tributária: como será a transição do IPI para o Imposto Seletivo?
A implementação do novo imposto foi estruturada em etapas para permitir uma transição entre os modelos de tributação.
O cronograma apresentado prevê a manutenção emergencial do IPI durante janeiro de 2027, por meio de uma proposta de emenda constitucional (PEC), conforme anunciado pelo governo, para evitar uma lacuna na cobrança durante o cumprimento da noventena constitucional do Imposto Seletivo.
A Medida Provisória nº 1.399/2026 estabelece que suas disposições produzirão efeitos a partir de 2 de fevereiro de 2027.
Dessa maneira, 2027 será um período de implementação gradual, enquanto as alíquotas definitivas ainda serão objeto de discussão legislativa.
Maio de 2027: prazo decisivo para a definição das alíquotas permanentes
Um dos pontos mais relevantes da nova medida está no artigo 15, que determina que o Poder Executivo encaminhe ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei estabelecendo as alíquotas do Imposto Seletivo aplicáveis a partir de 1º de janeiro de 2028.
Embora a legislação não estabeleça um prazo específico para que o setor náutico apresente reivindicações, esse período representa uma oportunidade para a mobilização da indústria.
Entidades representativas, fabricantes, importadores, estaleiros e demais integrantes da cadeia produtiva poderão articular propostas técnicas e buscar diálogo com o governo e o Congresso Nacional para defender uma tributação mais equilibrada.
A discussão ganha importância porque, diferentemente dos automóveis, que possuem critérios de diferenciação relacionados à motorização, potência, eficiência energética e reciclabilidade, as embarcações receberam inicialmente apenas duas faixas fixas de tributação.
Na estrutura transitória apresentada, não existe diferenciação específica por comprimento, porte, potência, eficiência energética, perfil de utilização ou características produtivas.
Essa ausência de critérios individualizados está entre os principais pontos que merecem atenção na discussão sobre as alíquotas permanentes.
O que o setor náutico precisa defender na definição das alíquotas definitivas?
A construção de uma tributação mais equilibrada exige considerar as particularidades da indústria náutica.
Embarcações de pequeno porte, lanchas de maior comprimento, barcos destinados ao esporte e ao lazer e modelos com diferentes tecnologias de propulsão apresentam realidades produtivas e econômicas distintas.
Entre os principais pontos que podem integrar a agenda de reivindicações do setor estão:
Diferenciação por porte: considerar o comprimento e a categoria das embarcações na definição das alíquotas.
Sustentabilidade: reconhecer tecnologias de propulsão com menor impacto ambiental e incentivar a inovação.
Eficiência energética: avaliar critérios técnicos que permitam diferenciar os produtos conforme seu desempenho ambiental.
Competitividade da indústria nacional: preservar as condições de desenvolvimento, produção e investimento dos estaleiros brasileiros.
Impacto econômico: considerar os reflexos da tributação sobre os preços, a demanda, a geração de empregos e toda a cadeia produtiva.
A própria MP prevê alíquota zero para embarcações sustentáveis cuja propulsão seja exclusivamente elétrica ou utilize outra tecnologia que não resulte em emissão direta de CO₂. O benefício depende do atendimento aos requisitos legais e da regulamentação aplicável.
Como o Imposto Seletivo pode impactar o mercado de lanchas e embarcações?
As mudanças tributárias não afetam apenas os fabricantes. Seus efeitos podem alcançar toda a cadeia náutica, incluindo importadores, distribuidores, revendedores, fornecedores de equipamentos, marinas, prestadores de serviços e consumidores.
Uma tributação que resulte em aumento significativo dos custos pode afetar a formação de preços, a competitividade dos produtos e o poder de compra dos consumidores brasileiros.
Em um mercado que depende de investimentos, desenvolvimento tecnológico e fortalecimento da indústria nacional, a construção de regras tributárias adequadas será fundamental para sustentar o crescimento do segmento.
Por isso, a discussão sobre o Imposto Seletivo deve envolver todos os elos da cadeia produtiva, e não apenas os estaleiros.
Indústria náutica brasileira precisa participar das discussões sobre a Reforma Tributária
O setor náutico entra em um período decisivo. As alíquotas estabelecidas para 2027 representam uma etapa transitória, mas as decisões tomadas nos próximos meses poderão influenciar diretamente o ambiente de negócios a partir de 2028.
O desafio das entidades representativas será apresentar propostas tecnicamente fundamentadas, demonstrando as particularidades da indústria e a importância econômica de toda a cadeia náutica brasileira.
Mais do que discutir percentuais, o momento exige participação ativa na construção de um modelo tributário que estimule a competitividade, reconheça os avanços tecnológicos e favoreça o desenvolvimento sustentável.
Até 31 de maio de 2027, o governo deverá encaminhar ao Congresso Nacional o projeto de lei com as alíquotas permanentes do Imposto Seletivo. Até lá, a mobilização do setor náutico poderá contribuir para que as particularidades da indústria sejam consideradas na construção das regras que irão definir seu futuro.